北京保险经纪公司怎么选?企业投保避坑指南与全流程服务解析
在北京经营企业,无论是几十人的创业团队还是上千人的制造工厂,保险都是绕不开的一环。但很多企业主发现,直接找保险公司买产品,往往面临"产品挑花眼、条款看不懂、理赔跑断腿"的困境。这时候,一家专业的北京保险经纪公司就成了连接企业与保险市场之间的关键桥梁。本文从实务角度出发,聊聊保险经纪公司到底能做什么、企业投保常见哪些坑,以及如何挑选靠谱的合作伙伴。
保险经纪公司≠保险公司代理,角色定位要分清
不少人把保险经纪公司和保险代理人混为一谈,其实两者立场完全不同。保险代理人受雇于某一家保险公司,销售的是自家产品;而保险经纪公司是基于投保人利益、站在客户一侧的独立中介机构。说得直白些,代理人帮保险公司卖产品,经纪人帮企业挑产品、谈条件、争权益。
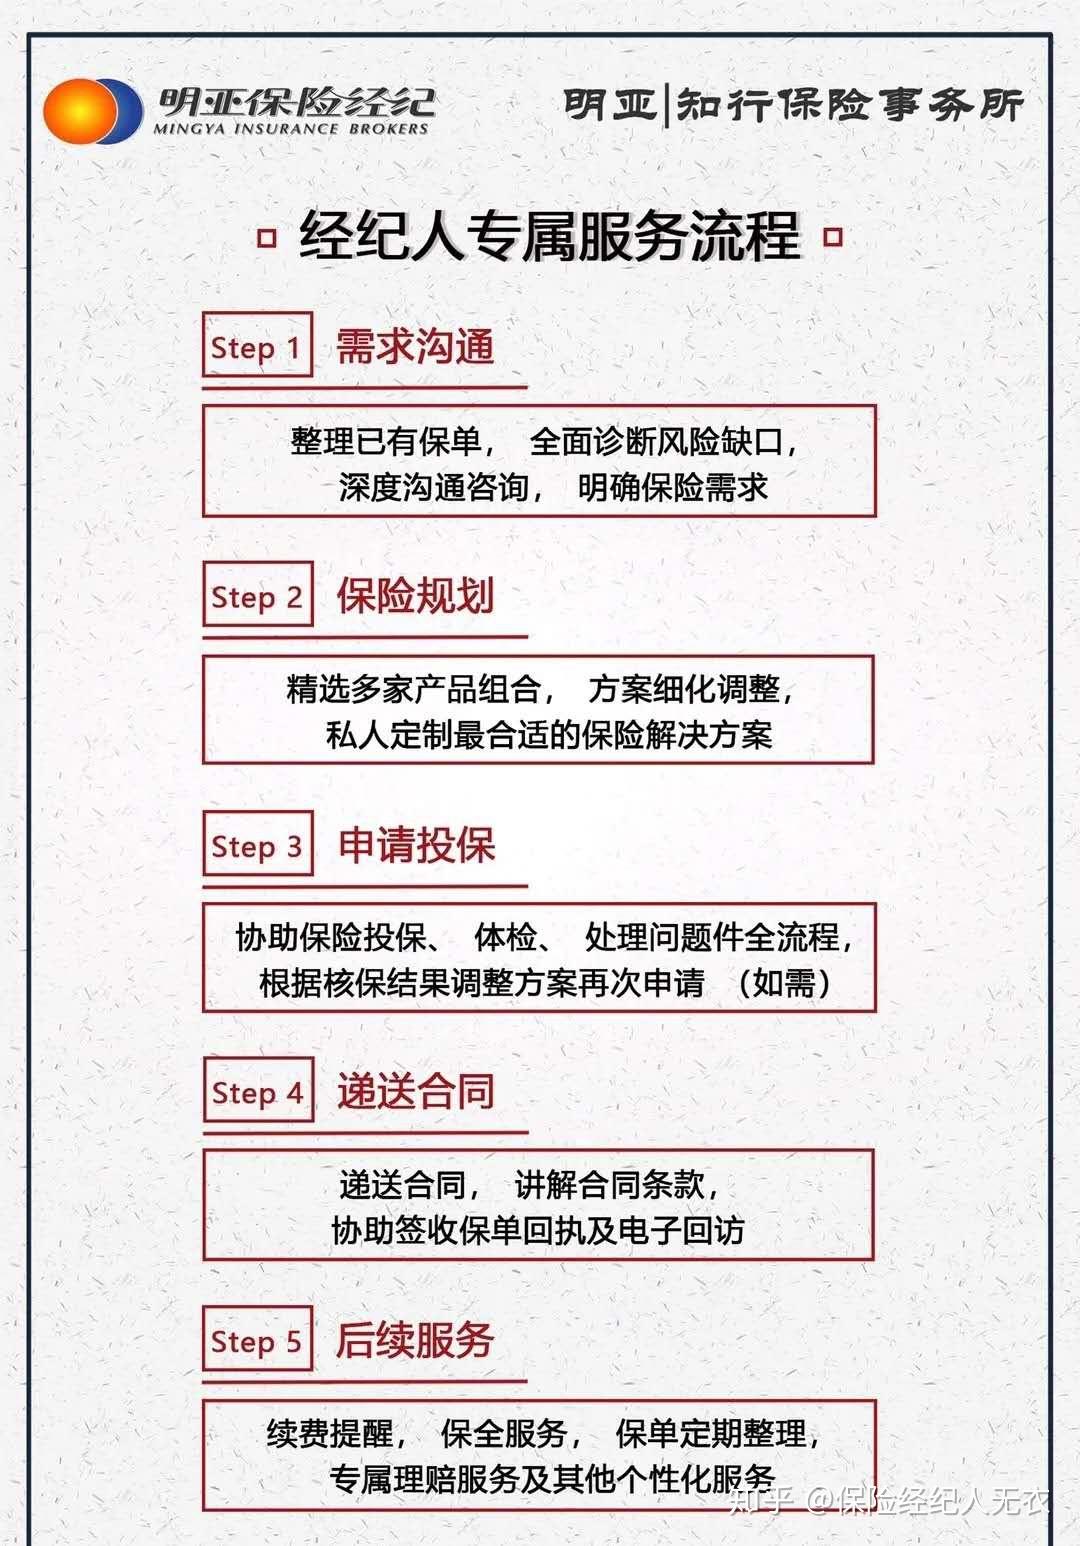
在北京这样企业密集、险种需求复杂的市场里,经纪公司的价值尤为突出。一家成熟的北京保险经纪公司通常同时对接数十家保险公司的产品线,能够根据企业的行业属性、员工结构、资产规模和风险敞口,做横向比价和方案组合,而不是被单一产品线绑住手脚。
企业团体保险:从"买了就行"到"买对才行"
企业团体保险是经纪公司服务频率最高的板块,涵盖的险种远比多数企业主想象的丰富:
- 雇主责任险:转移企业因员工工伤、职业病依法应承担的经济赔偿责任,尤其适合制造、建筑、物流等工伤风险较高的行业。报价高低与行业类别、员工人数、保额设定、免赔条件密切相关,同一家企业找不同渠道询价,保费差距可能达到三成以上。
- 团体意外险:覆盖员工意外身故、伤残及医疗费用,投保门槛低、生效快,常作为雇主责任险的补充,也可用于提升员工福利感知。
- 员工补充医疗保险:在基本医保之上报销门诊、住院自付部分,是近年来北京企业招聘留人的常见福利配置,方案设计上可根据预算分档,兼顾高管与普通员工的不同需求。
- 公众责任险:适用于商场、酒店、写字楼、餐饮门店等经营场所,保障因场所原因导致第三方人身伤害或财产损失的赔偿责任。
- 货物运输保险:针对贸易、物流、电商企业的运输环节风险,覆盖水渍险、一切险等不同责任范围,投保时需注意起运地、目的港、运输方式与免赔额约定。
需要提醒的是,团体险并非"一张保单打天下"。员工年龄跨度大、岗位风险差异明显的企业,如果只买一份统一方案,容易出现高风险岗位保额不足、低风险岗位保费浪费的情况。专业经纪人会做分层设计,把预算花在刀刃上。
财产保险经纪:企业资产的风险底盘
厂房、仓库、办公设备、存货、在建工程……企业固定资产和流动资产的保险安排,往往被中小企业忽视。财产保险经纪服务的内容不只是"报个价",更包括风险评估、保额厘定、免赔额谈判和再保险安排建议。北京地区不少经纪公司还提供防灾防损检查,帮助企业发现消防、用电、仓储管理中的隐患,从源头降低出险概率——这比事后理赔更有价值。
保单批改与理赔协助:服务含金量藏在细节里
投保只是开始,保单生效后的动态管理才是考验经纪公司功力的地方。人员增减、保额调整、地址变更、险种扩展,都需要及时做保单批改。一家响应及时的北京保险经纪公司,通常能在1至3个工作日内完成批改流程,避免出现"人已入职、保单未覆盖"的空窗期。
理赔协助更是企业最看重的服务环节。出险后,经纪人应协助企业完成报案、资料准备、损失清单整理,并在保险公司核赔出现争议时代表客户沟通协调。实务中,理赔纠纷多集中在责任认定、免赔额适用和损失金额核定三个环节,有经验的经纪人熟悉条款边界和谈判节奏,能显著缩短理赔周期。
挑选北京保险经纪公司的四个实用维度
北京市场上保险经纪机构数量不少,资质和服务水平参差不齐。企业筛选时可以从以下几点入手:
- 看牌照与资质:确认其持有国家金融监管部门颁发的保险经纪业务许可证,经营范围覆盖企业财产险、责任险、人身险等对应类别。
- 看行业经验:不同行业的风险结构差异很大,服务过同类型企业的经纪人,对条款陷阱和理赔惯例更熟悉。
- 看方案能力:靠谱的经纪人不会一上来就推产品,而是先做风险调研、再出定制方案,并能清晰解释各方案的保障差异与价格构成。
- 看服务响应:批改时效、理赔跟进机制、专属服务人员配置,这些"软指标"往往决定长期合作体验。
保险方案定制:没有万能模板,只有匹配方案
企业保险方案定制的核心逻辑是"风险识别—保障匹配—预算平衡"。同样是一百家员工的企业,互联网公司与机械加工厂的方案可能天差地别;同样买雇主责任险,保额从每人十万到每人百万,保费和保障范围都完全不同。专业经纪人会结合企业财务报表、用工合同、历史出险记录做综合分析,再给出两到三套可选方案,让企业在预算与保障之间做出知情决策。
如果您正在为企业的团体保险、财产保险或责任险安排寻找专业支持,不妨多比较几家北京保险经纪公司的服务方案,重点考察其定制能力与理赔服务记录。选对合作伙伴,保险才真正从"成本项"变成"风险管理工具"。