北京保险经纪公司怎么选?企业投保避坑指南与全险种配置思路
在北京经营企业,从十几人的创业团队到上千人的集团总部,风险管理的复杂度往往被低估。很多管理者第一次接触"保险经纪公司"这个概念时,会本能地把它和"卖保险的"画等号,结果要么买贵了,要么买错了,真出事时才发现保单里藏着免赔额、除外责任和一堆看不懂的批单条款。这篇文章想聊清楚一件事:北京的保险经纪公司到底能帮企业做什么,以及在实际投保中怎么少走弯路。
保险经纪公司和保险公司,角色完全不同
先厘清一个基础认知。保险公司是产品的生产方,负责承保和理赔;保险经纪公司则是站在投保人一侧的第三方机构,法律定位是"代表客户利益"。《保险法》第一百一十八条明确规定,保险经纪人是基于投保人的利益,为投保人与保险人订立保险合同提供中介服务的机构。这句话的分量在于"基于投保人的利益"——不是替某一家保险公司推销产品,而是根据企业的实际风险敞口,在多家保司之间做方案比选。
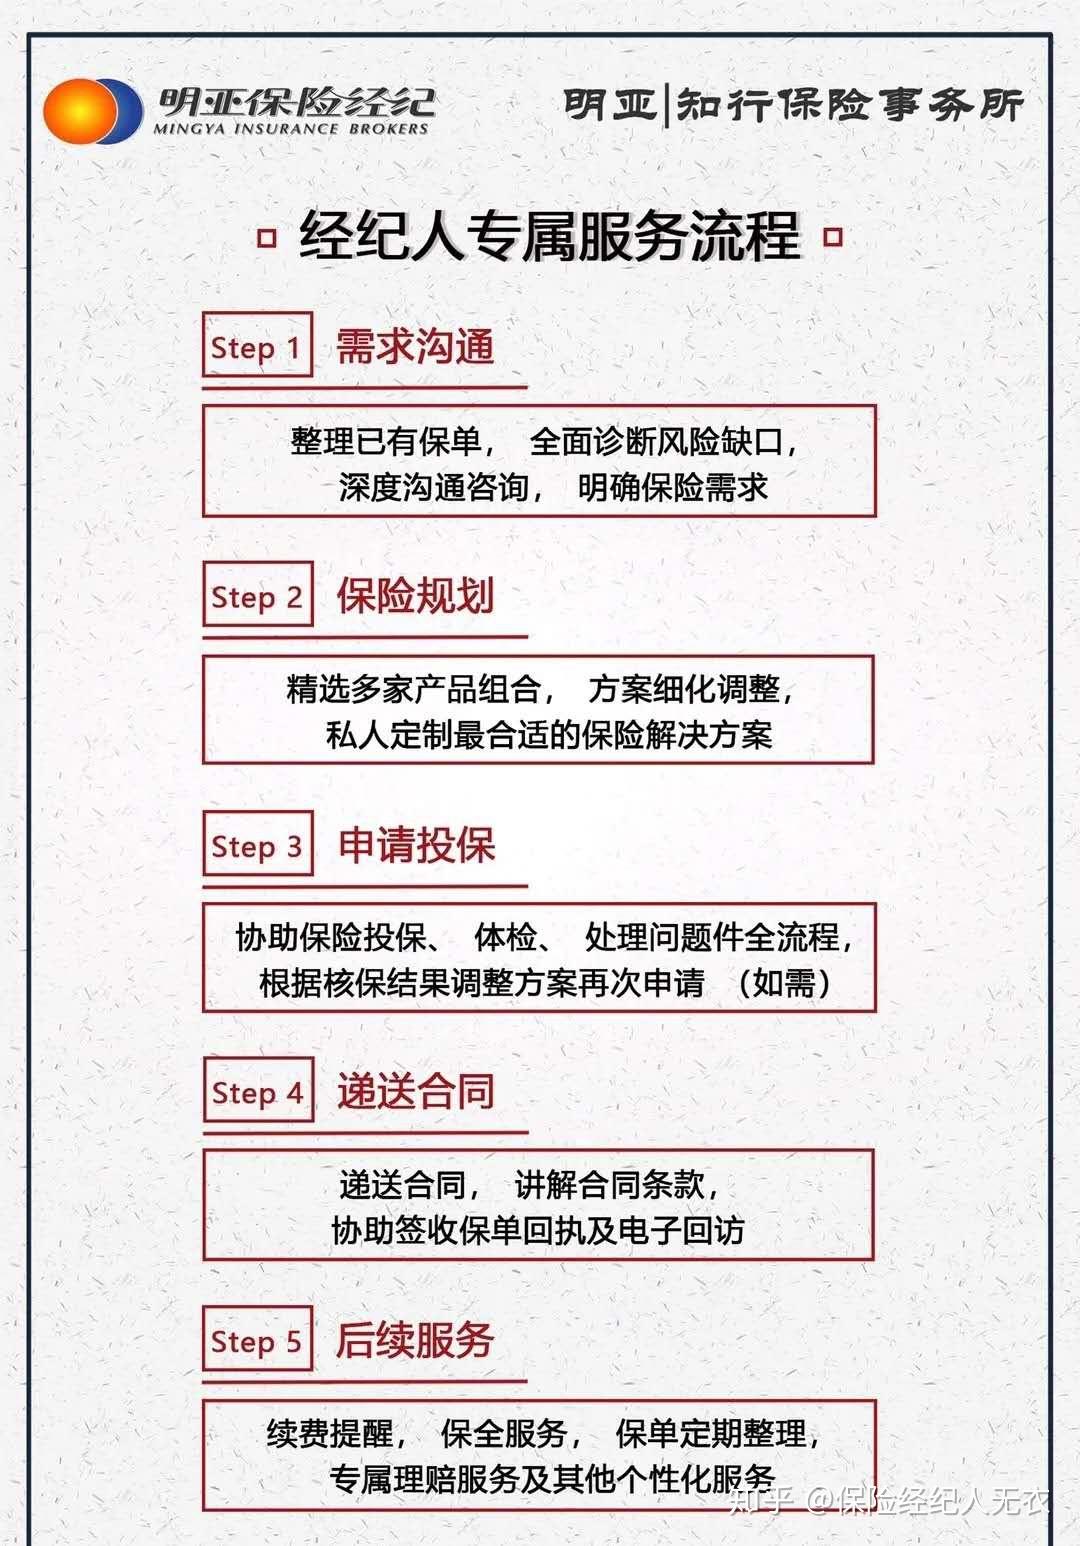
这个差别在实际操作中很具体。企业要买雇主责任险,直接找一家保司,拿到的是一份报价;通过经纪公司,通常能拿到三到五家保司的报价和条款对照,哪家对高空作业的除外责任更宽松、哪家对职业病认定更友好、哪家的伤残赔付比例计算方式对企业更有利,这些细节只有横向比对才看得出来。北京市场上活跃的保险经纪机构数量不少,专业能力参差不齐,选对合作方比选对产品更重要。
企业团体保险的常见组合与配置逻辑
企业团体保险不是单一产品,而是一组风险转移工具的组合。北京地区企业常见的配置大致分三个层次:
- 法定与准法定层:工伤保险是强制的,但赔付范围和额度有限。雇主责任险作为补充,覆盖工伤之外的雇主法律责任,尤其是员工上下班途中、出差期间、加班场景下的意外风险。北京地区对雇主责任险报价的敏感度很高,因为不同行业的职业类别费率差异可以到数倍。
- 员工福利层:团体意外险和员工补充医疗保险是留住核心团队的重要抓手。补充医疗覆盖社保目录内自付部分和部分目录外药品,团体意外险则提供意外身故、伤残和医疗的额外保障。这两类产品在北京的科技、互联网、专业服务类企业中普及率较高。
- 责任与财产层:公众责任险应对经营场所内第三方人身伤害或财产损失,财产保险经纪服务则覆盖办公楼、厂房、设备、存货的火灾、水渍、盗抢等风险。涉及物流仓储的企业,货物运输保险几乎是标配。
配置顺序上有个实用原则:先保"赔不起的",再保"经常发生的"。一次重大工伤事故的赔偿金额可能达到百万级别,而日常门诊报销金额有限,预算有限时优先把大额风险转移出去。
保险方案定制:为什么通用模板容易踩坑
市面上流传的"标准方案"往往忽略了一个事实:同样是北京的企业,一家做软件开发和一家做建筑劳务,风险图谱几乎没有交集。保险方案定制的核心工作是风险勘查与需求量化,具体包括:
- 梳理企业的人员结构(正式员工、劳务派遣、实习生、退休返聘),不同用工形态的保险覆盖方式不同;
- 识别经营场所与作业场景的特殊风险,比如是否有高空作业、有限空间作业、危化品存储;
- 核对历史理赔数据,判断哪些风险是高频低损、哪些是低频高损;
- 结合企业预算和员工福利策略,确定保障额度和免赔额的最优平衡点。
免赔额这个参数值得单独说。很多企业为了压低保费选择高免赔额,结果小额理赔全部自担,保险的实际效用大打折扣。合理的做法是对高频低损风险设置适度免赔,对低频高损风险尽量做足保额。
保单批改与理赔协助:投保之后的长期功课
保险合同签完只是开始。企业人员流动、地址变更、经营范围调整、保额增减,都会触发保单批改需求。批改不及时的后果很直接——比如新入职员工未及时加保,期间发生事故可能无法获得赔付。专业的经纪服务会把批改流程标准化,定期核对在保人员清单与人事系统数据,避免"保单与实际不符"这种低级但高发的失误。
理赔协助服务则是检验经纪公司成色的关键环节。企业理赔的难点通常不在提交材料,而在于:事故定性是否属于保险责任、赔付金额的计算依据是否合理、保司的核赔结论是否有协商空间。有经验的经纪团队会在事故发生后第一时间介入,指导现场取证、协助准备索赔资料、在争议环节代表企业与保司沟通。这部分工作很难量化,但真到用的时候,差别非常明显。
选择北京保险经纪公司的几个实用判断标准
北京保险经纪公司数量众多,筛选时可以关注几个硬指标:
- 资质与合规:查验是否持有国家金融监督管理总局(原银保监会)颁发的保险经纪业务许可证,以及是否在监管系统中有不良记录。
- 行业经验匹配度:服务过同行业客户的经纪公司,对职业类别划分、常见除外责任、核保口径更熟悉,方案落地性更强。
- 服务团队稳定性:经纪服务是长期关系,对接人频繁更换会显著影响服务连续性。
- 理赔响应机制:了解其理赔协助的具体流程、响应时效和过往案例,而不只是听口头承诺。
- 产品资源广度:合作保司数量和质量决定了方案比选的空间,单一渠道的经纪公司很难做到真正客观。
保险本身不创造收益,它的价值在于把不确定的大额损失转化为确定的、可预算的成本。对北京的企业而言,找到一家真正理解自身业务、能在投保前做足功课、在理赔时站得住脚的保险经纪公司,本质上是在为经营稳定性买一份"专业外脑"。这份外脑的价值,往往在风平浪静时看不出来,在风浪来临时才见分晓。